
ภาษีการรับมรดก
คิดต่อผู้รับแต่ละคนเฉพาะส่วนที่เกินเกณฑ์ตามกฎหมาย คู่สมรสได้รับยกเว้น การกระจายผู้รับจึงมีผลต่อภาระภาษี
การวางแผนภาษีมรดกในไทยต้องอยู่ในกรอบกฎหมาย เช่น พิจารณาเกณฑ์ภาษีการรับมรดกต่อผู้รับ เกณฑ์ยกเว้นเงินได้จากการรับให้ตามความสัมพันธ์ และภาระภาษีในประเทศอื่น โดยไม่ใช้การถือแทนหรือธุรกรรมอำพราง
การวางแผนภาษีมรดกในไทยต้องอยู่ในกรอบกฎหมาย เช่น พิจารณาเกณฑ์ภาษีการรับมรดกต่อผู้รับ เกณฑ์ยกเว้นเงินได้จากการรับให้ตามความสัมพันธ์ และภาระภาษีในประเทศอื่น โดยไม่ใช้การถือแทนหรือธุรกรรมอำพราง
หน้านี้อธิบายประเด็นภาษีที่ควรพิจารณาเมื่อวางแผนส่งต่อทรัพย์ ข้อมูลทั่วไป ไม่ใช่ความเห็นทางกฎหมายหรือภาษีสำหรับกรณีของท่าน ประเด็นกฎหมายต่างประเทศควรตรวจกับผู้เชี่ยวชาญของประเทศนั้น
คิดต่อผู้รับแต่ละคนเฉพาะส่วนที่เกินเกณฑ์ตามกฎหมาย คู่สมรสได้รับยกเว้น การกระจายผู้รับจึงมีผลต่อภาระภาษี
เงินได้จากการรับให้มีเกณฑ์ยกเว้นต่อปีภาษีตามความสัมพันธ์ การให้แบ่งหลายปีอาจเหมาะในบางกรณี
อัตราค่าธรรมเนียมจดทะเบียนที่กรมที่ดินกำหนดต่างกันตามความสัมพันธ์ของผู้รับ
ประเทศสัญชาติหรือถิ่นที่อยู่ของผู้ให้หรือผู้รับอาจเก็บภาษีมรดกหรือภาษีการให้ด้วย ตรวจอนุสัญญาภาษีซ้อนที่เกี่ยวข้อง
ไม่ใช้การถือแทน ไม่ทำสัญญาอำพราง และไม่แจ้งมูลค่าต่ำกว่าความจริง เพราะอาจมีความรับผิดทางภาษีและอาญา
หลักฐานมูลค่า วันที่ได้มา และการยื่นแบบภาษี ช่วยให้ทายาทยื่นและตอบคำถามของหน่วยงานได้
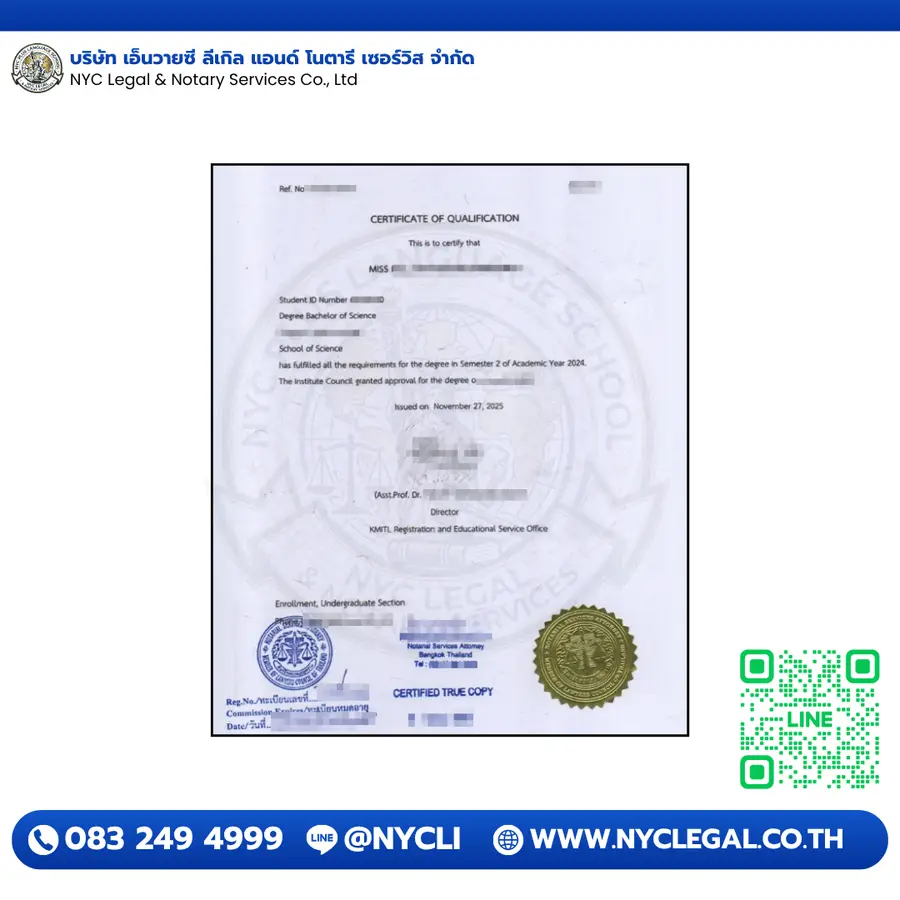
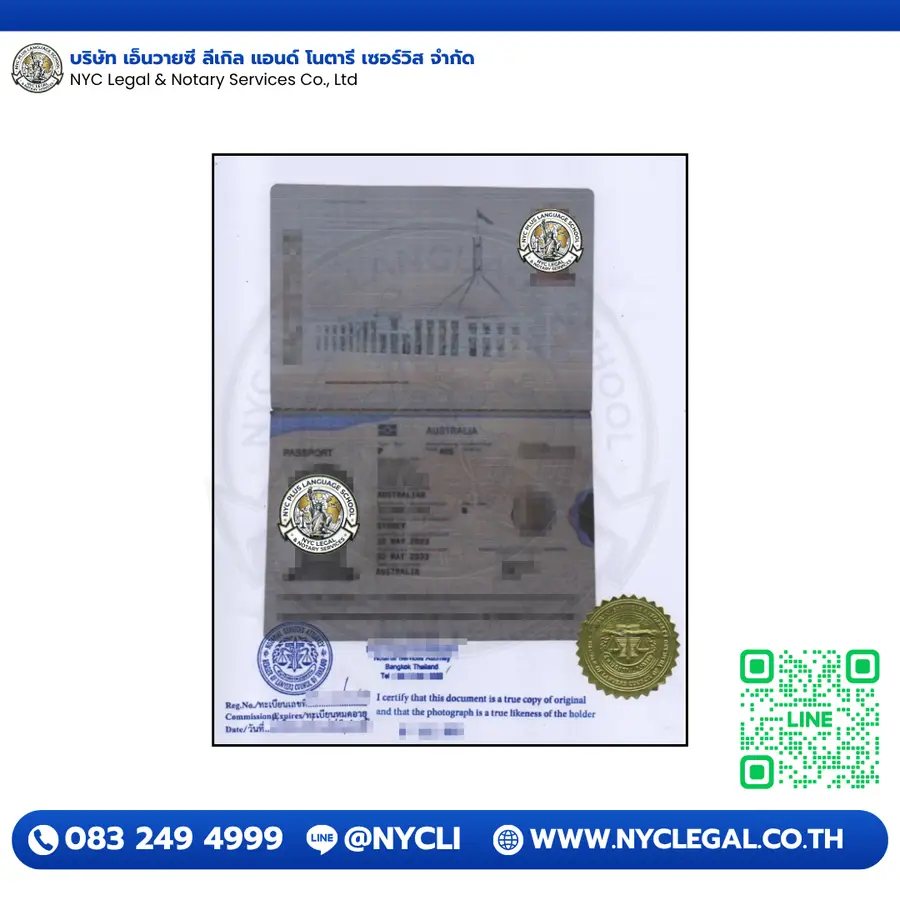
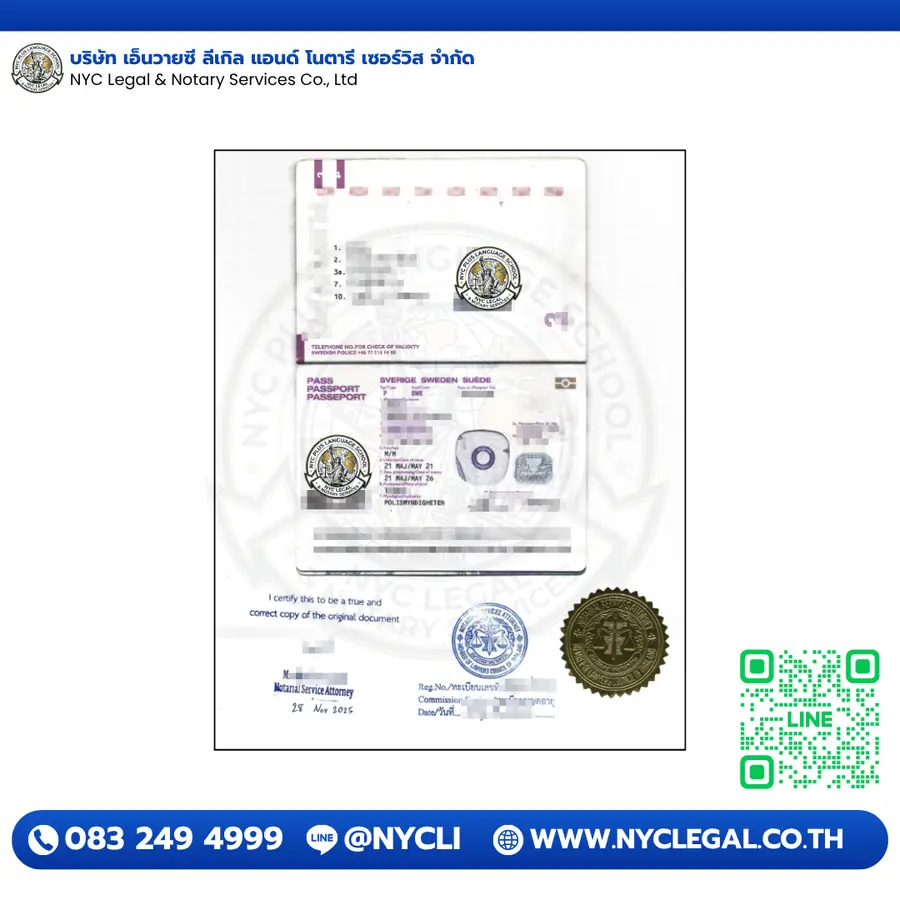
ครอบคลุมครบ
ส่งเอกสารได้ทั่วประเทศ
สอบถามเจ้าหน้าที่ แจ้งเป็นลายลักษณ์อักษรก่อนเริ่มงาน
ลูกค้าส่วนใหญ่ใช้บริการเหล่านี้ร่วมกัน
ค่าบริการและระยะเวลาขึ้นอยู่กับประเภทเอกสารและหน่วยงานปลายทาง โปรดสอบถามเจ้าหน้าที่ทางโทรศัพท์ LINE หรืออีเมล